Income Tax అంటే ఏమిటి? భారతీయ ఆదాయ పన్ను (Income Tax) సమగ్ర విశ్లేషణ
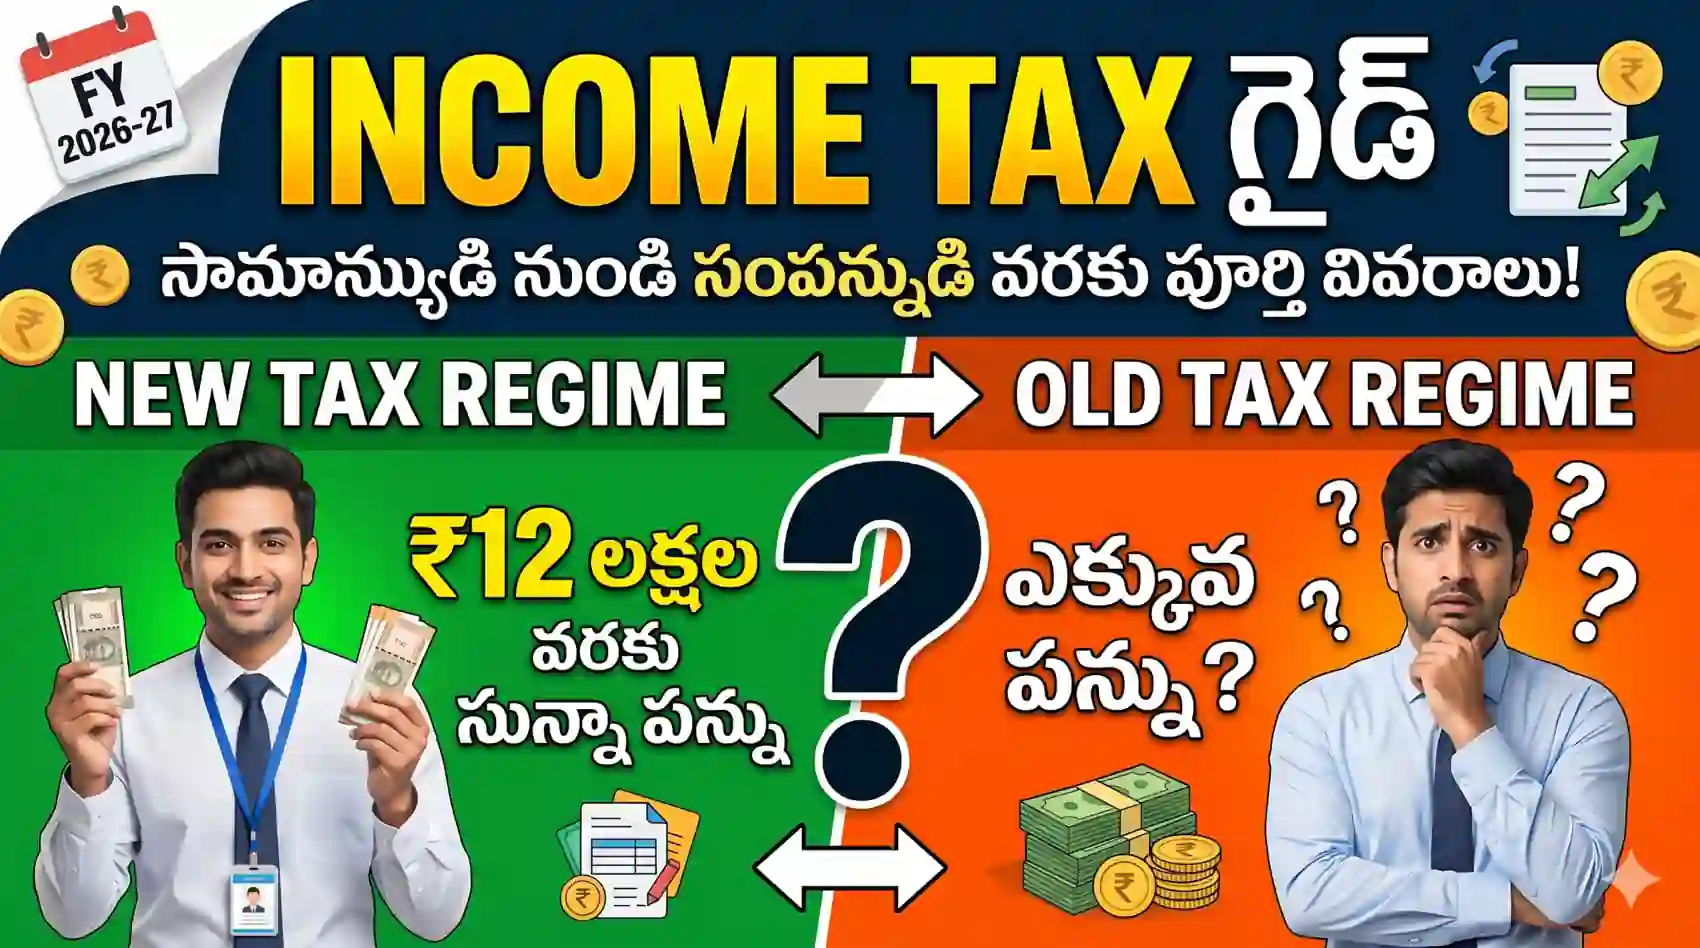
ఆదాయ పన్ను (Income Tax) – ఈ పదం వినగానే చాలామందికి జీతం నుండి కట్ అయ్యే డబ్బులు, చికాకు పెట్టే ఫారమ్లు, అర్థం కాని లెక్కలు గుర్తొస్తాయి. అసలు ఈ పన్నును ప్రభుత్వం ఎందుకు వసూలు చేస్తుంది? మనం కట్టే ప్రతి రూపాయి ఎక్కడికి వెళ్తుంది? పన్ను పరిధిలోకి ఎవరు వస్తారు? పాత పన్ను విధానం (Old Tax Regime), కొత్త పన్ను విధానం (New Tax Regime) లలో ఏది బెటర్? ఈ ప్రశ్నలన్నింటికీ సమాధానాలు, సామాన్యుడి నుండి సంపన్నుడి వరకు ఉపయోగపడే పూర్తి గైడ్ ఈ సుదీర్ఘ కథనంలో చూద్దాం.
1. అసలు ఆదాయ పన్ను (Income Tax) అంటే ఏమిటి?
చాలా సింపుల్. మీరు భారతదేశంలో ఉంటూ చట్టబద్ధంగా సంపాదించే ఆదాయంపై ప్రభుత్వానికి చెల్లించే నిర్దేశిత రుసుమునే ఆదాయ పన్ను (Income Tax) అంటారు. ఇది ఒక డైరెక్ట్ ట్యాక్స్ (Direct Tax). అంటే, ఎవరి ఆదాయంపై పన్ను పడుతుందో, ఆ వ్యక్తే నేరుగా ప్రభుత్వానికి ఈ డబ్బు చెల్లించాలి. (జిఎస్టి వంటివి ఇండైరెక్ట్ ట్యాక్సులు, అవి వస్తువుల కొనుగోలుపై అందరూ సమానంగా కడతారు).
ప్రభుత్వం మన దగ్గర డబ్బులు ఎందుకు తీసుకుంటుంది?
ఒక దేశం నడవాలన్నా, రక్షణ వ్యవస్థ (Military) బలంగా ఉండాలన్నా, కొత్త రోడ్లు, రైల్వే లైన్లు, ప్రభుత్వ ఆసుపత్రులు, పాఠశాలలు నిర్మించాలన్నా వేల కోట్ల రూపాయల ఖర్చు అవుతుంది. ప్రభుత్వానికి స్వంతంగా లాభాలు వచ్చే వ్యాపారాలు చాలా తక్కువ. కాబట్టి, దేశ పౌరుల సంపాదన నుండి ఒక చిన్న భాగాన్ని పన్ను రూపంలో సేకరించి, తిరిగి దాన్నే దేశాభివృద్ధి కోసం, ప్రజా సంక్షేమ పథకాల కోసం ప్రభుత్వం ఖర్చు చేస్తుంది.
2. ఆదాయ రకాలు (Five Heads of Income)
ఆదాయ పన్ను చట్టం ప్రకారం, మీరు సంపాదించే ప్రతి రూపాయిని ఐదు ముఖ్యమైన విభాగాలుగా (Heads) విడదీస్తారు. మీరు ఏ మార్గంలో సంపాదించినా అది ఈ ఐదింటిలోనే ఉంటుంది:
- ఆదాయం – జీతం ద్వారా (Income from Salary): మీరు ఒక కంపెనీలో ఉద్యోగం చేస్తూ నెలకు అందుకునే జీతం, బోనస్, అలవెన్సులు అన్నీ ఇందులోకి వస్తాయి.
- ఆదాయం – గృహ ఆస్తి ద్వారా (Income from House Property): మీకు ఉన్న ఇల్లు లేదా దుకాణాన్ని వేరొకరికి అద్దెకు ఇవ్వడం ద్వారా వచ్చే నెలవారీ అద్దె (Rental Income).
- ఆదాయం – వ్యాపారం లేదా వృత్తి ద్వారా (Profits and Gains of Business or Profession): మీరు ఒక కిరాణా దుకాణం నడుపుతున్నా లేదా ఒక డాక్టర్, లాయర్, సాఫ్ట్వేర్ ఫ్రీలాన్సర్గా సొంతంగా ప్రాక్టీస్ చేస్తూ సంపాదిస్తున్నా ఆ లాభాలు ఇందులోకి వస్తాయి.
- ఆదాయం – పెట్టుబడి లాభాల ద్వారా (Capital Gains): మీకు ఉన్న భూమి, ఇల్లు, బంగారం లేదా షేర్ మార్కెట్ షేర్లు, మ్యూచువల్ ఫండ్స్ను అమ్మినప్పుడు వచ్చే లాభాలు.
- ఆదాయం – ఇతర వనరుల ద్వారా (Income from Other Sources): పై నాలుగు విభాగాలలోకి రానివన్నీ ఇందులో ఉంటాయి. ఉదాహరణకు: బ్యాంక్ సేవింగ్స్ అకౌంట్ వడ్డీ, ఎఫ్డి (FD) వడ్డీ, లాటరీ బహుమతులు, కౌన్ బనేగా క్రోర్పతి వంటి షోలలో గెలుచుకున్న డబ్బు, డివిడెండ్లు మొదలైనవి.
3. ఆర్థిక సంవత్సరం (FY) మరియు అసెస్మెంట్ సంవత్సరం (AY) మధ్య తేడా ఏమిటి?
ట్యాక్స్ కట్టేటప్పుడు ఈ రెండు పదాలు మిమ్మల్ని బాగా కన్ఫ్యూజ్ చేస్తాయి. వీటిని సులభంగా అర్థం చేసుకుందాం.
- ఆర్థిక సంవత్సరం (Financial Year – FY): మీరు డబ్బు సంపాదించే సంవత్సరం. ఇది ప్రతి ఏటా ఏప్రిల్ 1న ప్రారంభమై, తదుపరి సంవత్సరం మార్చి 31తో ముగుస్తుంది. ఉదాహరణకు, మీరు 1 ఏప్రిల్ 2025 నుండి 31 మార్చి 2026 మధ్య సంపాదిస్తే, ఆ కాలాన్ని FY 2025-26 అంటారు.
- అసెస్మెంట్ సంవత్సరం (Assessment Year – AY): మీరు సంపాదించిన డబ్బును లెక్కగట్టి (Assess చేసి), దానికి సంబంధించిన పన్ను వివరాలను ప్రభుత్వానికి ఫైల్ చేసే సంవత్సరం. ఇది ఆర్థిక సంవత్సరం ముగిసిన మరుసటి రోజున ప్రారంభమవుతుంది. అంటే FY 2025-26 కు సంబంధించిన అసెస్మెంట్ సంవత్సరం AY 2026-27 అవుతుంది.
4. ప్రస్తుత ఇన్కమ్ ట్యాక్స్ స్లాబ్లు (FY 2026-27 / AY 2027-28)
భారతదేశంలో ఆదాయం పెరిగే కొద్దీ పన్ను రేటు పెరిగే ప్రగతిశీల పన్ను విధానం (Progressive Tax System) ఉంది. ప్రస్తుతం పన్ను చెల్లింపుదారులకు రెండు ఆప్షన్లు ఉన్నాయి.
విధానం ఎ: కొత్త పన్ను విధానం (New Tax Regime) – Default ఆప్షన్
ఈ కొత్త విధానంలో పన్ను రేట్లు చాలా తక్కువగా ఉంటాయి. సామాన్య, మధ్యతరగతి ప్రజలకు ఇందులో పెద్ద ఊరట లభిస్తుంది. అయితే, ఇందులో పాత పద్ధతిలో లాగా LIC, PPF, ఇండ్ల అద్దె (HRA) మినహాయింపులు క్లెయిమ్ చేయడానికి కుదరదు.
| వార్షిక ఆదాయ పరిమితి | పన్ను రేటు (Tax Rate) |
| ₹4,00,000 వరకు | 0% (Nil) |
| ₹4,00,001 నుండి ₹8,00,000 వరకు | 5% |
| ₹8,00,001 నుండి ₹12,00,000 వరకు | 10% |
| ₹12,00,001 నుండి ₹16,00,000 వరకు | 15% |
| ₹16,00,001 నుండి ₹20,00,000 వరకు | 20% |
| ₹20,00,001 నుండి ₹24,00,000 వరకు | 25% |
| ₹24,00,000 పైన | 30% |
🌟 జీరో ట్యాక్స్ మ్యాజిక్ (Section 87A Rebate): కొత్త పన్ను విధానంలో ఒక అద్భుతమైన నిబంధన ఉంది. మీ నికర ఆదాయం ₹12,00,000 లేదా అంతకంటే తక్కువ ఉంటే, మీకు Section 87A కింద ₹60,000 వరకు పూర్తి ట్యాక్స్ రిబేట్ (మినహాయింపు) లభిస్తుంది. దీనివల్ల ₹12 లక్షల లోపు ఆదాయం ఉన్నవారు పైసా కూడా పన్ను కట్టాల్సిన అవసరం లేదు. ఉద్యోగులకు లభించే ₹75,000 స్టాండర్డ్ డిడక్షన్తో కలిపితే, ₹12.75 లక్షల వార్షిక ఆదాయం ఉన్నా సున్నా పన్ను అవుతుంది!
విధానం బి: పాత పన్ను విధానం (Old Tax Regime)
మీరు పెద్ద మొత్తంలో ఎల్ఐసి (LIC), హోమ్ లోన్లు, పిల్లల ట్యూషన్ ఫీజులు, మెడికల్ ఇన్సూరెన్స్లు కడుతూ, వాటి ద్వారా పన్ను ఆదా చేసుకోవాలనుకుంటే ఈ పాత విధానాన్ని ఎంచుకోవచ్చు.
| వార్షిక ఆదాయ పరిమితి (60 ఏళ్ల లోపు వారికి) | పన్ను రేటు (Tax Rate) |
| ₹2,50,000 వరకు | 0% |
| ₹2,50,001 నుండి ₹5,00,000 వరకు | 5% |
| ₹5,00,001 నుండి ₹10,00,000 వరకు | 20% |
| ₹10,00,000 పైన | 30% |
గమనిక: పాత విధానంలో ₹5,00,000 లోపు ఆదాయం ఉన్నవారికి మాత్రమే Section 87A కింద ₹12,500 రిబేట్ వచ్చి టాక్స్ సున్నా అవుతుంది. దాటితే మాత్రం పాత స్లాబ్ రేట్ల ప్రకారం భారీగా పన్ను పడుతుంది.
5. పాత వర్సెస్ కొత్త పన్ను విధానం: ఏది బెటర్?
చాలా మంది ఉద్యోగులు ప్రతి ఏటా ఏప్రిల్ నెలలో తమ హెచ్ఆర్ (HR) కు ఏ రెజీమ్ కావాలో చెప్పేటప్పుడు గందరగోళానికి గురవుతుంటారు. ఒక సాధారణ సూత్రం ద్వారా దీన్ని అర్థం చేసుకుందాం:
- కొత్త విధానం ఎవరికి బెస్ట్?: మీరు ఎలాంటి పొదుపు పథకాలు (LIC, PPF, మ్యూచువల్ ఫండ్స్) పెట్టుబడి పెట్టడం లేదు, అద్దె ఇంట్లో ఉండట్లేదు (No HRA), హోమ్ లోన్ లేదు అనుకుంటే కళ్ళు మూసుకుని కొత్త పన్ను విధానాన్ని ఎంచుకోండి. ఎందుకంటే ₹12 లక్షల వరకు అసలు పన్నే లేదు.
- పాత విధానం ఎవరికి బెస్ట్?: మీ జీతం ₹15 లక్షల పైన ఉండి, మీకు సొంత ఇల్లు ఉండి హోమ్ లోన్ ఇంట్రెస్ట్ (Section 24) కింద ₹2 లక్షలు, Section 80C కింద ₹1.5 లక్షలు, HRA కింద ₹2-3 లక్షలు ఇలా మొత్తం కలిపి మీ ఆదాయంలో ₹4.5 లక్షల నుండి ₹5 లక్షల కంటే ఎక్కువ మొత్తాన్ని మినహాయింపుల రూపంలో చూపించగలిగితేనే పాత విధానం లాభసాటిగా ఉంటుంది.
6. పన్ను ఆదా చేసే మార్గాలు (Deductions Under Old Tax Regime)
మీరు పాత పన్ను విధానాన్ని ఎంచుకుంటే, చట్టబద్ధంగా మీ పన్నును తగ్గించుకోవడానికి భారత ఆదాయ పన్ను చట్టం అనేక సెక్షన్లను కల్పించింది. అవేంటో చూద్దాం:
Section 80C: అత్యంత ప్రజాదరణ పొందిన సెక్షన్
ఈ సెక్షన్ కింద మీరు సంవత్సరానికి గరిష్టంగా ₹1,50,000 (ఒకటిన్నర లక్ష) వరకు పెట్టుబడులను చూపించి పన్ను మినహాయింపు పొందవచ్చు. ఇందులో చేరే పథకాలు:
- PPF (Public Provident Fund): ప్రభుత్వ భరోసా గల దీర్ఘకాలిక పొదుపు.
- EPF (Employee Provident Fund): ఉద్యోగుల జీతం నుండి కట్ అయ్యే పీఎఫ్ డబ్బులు.
- ELSS (Equity Linked Savings Scheme): ట్యాక్స్ సేవింగ్ మ్యూచువల్ ఫండ్స్ (3 ఏళ్ల లాకిన్ పీరియడ్).
- LIC ప్రీమియం: మీ కుటుంబం పేరు మీద కట్టే లైఫ్ ఇన్సూరెన్స్ పాలసీలు.
- పిల్లల ట్యూషన్ ఫీజు: ఇద్దరు పిల్లల వరకు స్కూల్ లేదా కాలేజీ ట్యూషన్ ఫీజులు.
- సుకన్య సమృద్ధి యోజన (SSY): ఆడపిల్లల పేరు మీద చేసే పొదుపు.
- హోమ్ లోన్ ప్రిన్సిపల్: ఇంటి రుణం అసలు భాగం చెల్లింపులు.
ఇతర ముఖ్యమైన సెక్షన్లు:
- Section 80D (హెల్త్ ఇన్సూరెన్స్): మీకు, మీ భార్యాపిల్లల కోసం తీసుకునే మెడికల్ ఇన్సూరెన్స్ ప్రీమియంపై ₹25,000 వరకు, అలాగే మీ వృద్ధ తల్లిదండ్రుల (సీనియర్ సిటిజన్స్) కోసం కట్టే ప్రీమియంపై అదనంగా మరో ₹50,000 వరకు (మొత్తం ₹75,000) మినహాయింపు పొందవచ్చు.
- Section 24 (హోమ్ లోన్ వడ్డీ): మీరు కొనుగోలు చేసిన సొంత ఇంట్లో నివసిస్తుంటే, ఆ హోమ్ లోన్పై కట్టే వడ్డీపై సంవత్సరానికి గరిష్టంగా ₹2,00,000 (రెండు లక్షలు) వరకు మినహాయింపు లభిస్తుంది.
- Section 80E (ఎడ్యుకేషన్ లోన్): ఉన్నత చదువుల కోసం (Higher Education) తీసుకున్న లోన్ యొక్క వడ్డీ చెల్లింపులపై ఎలాంటి పరిమితి లేకుండా పూర్తి మినహాయింపు క్లెయిమ్ చేయవచ్చు (గరిష్టంగా 8 సంవత్సరాల వరకు).
- Section 80G (విరాళాలు/Donations): ప్రభుత్వం గుర్తించిన స్వచ్ఛంద సంస్థలకు, పీఎం రిలీఫ్ ఫండ్ వంటి వాటికి ఇచ్చే డొనేషన్లపై 50% నుండి 100% వరకు ట్యాక్స్ బెనిఫిట్ ఉంటుంది.
7. TDS (Tax Deducted at Source) అంటే ఏమిటి?
చాలా మంది తమ శాలరీ స్లిప్ చూడగానే “TDS” అని కొంత డబ్బు కట్ అవ్వడం గమనిస్తారు. అసలు టీడీఎస్ అంటే ఏమిటి?
TDS అంటే “మూలం వద్ద పన్ను కోత”. ప్రభుత్వం పన్నును సంవత్సరం చివరలో ఒకేసారి వసూలు చేయడానికి బదులుగా, మీరు ఎక్కడైతే ఆదాయం పొందుతున్నారో ఆ సంస్థ (ఉదాహరణకు మీ కంపెనీ లేదా బ్యాంక్) మీ చేతికి డబ్బు ఇచ్చే ముందే కొంత పన్ను మొత్తాన్ని కట్ చేసి నేరుగా ప్రభుత్వానికి జమ చేస్తుంది.
TDS ఎక్కడెక్కడ కట్ అవుతుంది?
- జీతాలు (Salary): మీ వార్షిక అంచనా ఆదాయాన్ని బట్టి మీ కంపెనీ ప్రతి నెలా కొంత జీతాన్ని TDS రూపంలో కట్ చేస్తుంది.
- బ్యాంక్ ఎఫ్డి వడ్డీ (FD Interest): ఒక ఆర్థిక సంవత్సరంలో మీ ఫిక్స్డ్ డిపాజిట్లపై వచ్చే వడ్డీ ₹40,000 (సీనియర్ సిటిజన్లకు ₹50,000) దాటితే బ్యాంకులు 10% TDS కట్ చేస్తాయి. (పాన్ కార్డ్ ఇవ్వకపోతే 20% కట్ చేస్తారు).
- ఇంటి అద్దె (Rent): నెలకు ₹50,000 కంటే ఎక్కువ అద్దె చెల్లించేటప్పుడు అద్దెదారుడు కొంత శాతం TDS కట్ చేసి ప్రభుత్వానికి కట్టాలి.
- ఆన్లైన్ ఆటలు (Online Gaming): రమ్మీ, ఫాంటసీ క్రికెట్ వంటి ఆన్లైన్ గేమింగ్ యాప్స్లో గెలుచుకున్న నికర లాభాలపై నేరుగా 30% TDS కట్ అవుతుంది.
💡 గమనిక: మీ ఆదాయం పన్ను పరిధిలోకి రాకపోయినా బ్యాంక్ వారు TDS కట్ చేస్తుంటే, దాన్ని ఆపడానికి మీరు ఆర్థిక సంవత్సరం ప్రారంభంలోనే Form 15G (సాధారణ ప్రజలు) లేదా Form 15H (60 ఏళ్లు దాటిన వారు) సబ్మిట్ చేయాలి. ఒకవేళ పొరపాటున కట్ అయినా, మీరు ITR ఫైల్ చేసి ఆ డబ్బును తిరిగి రీఫండ్ (Refund) పొందవచ్చు.
8. ఆదాయ పన్ను రిటర్న్స్ (ITR) అంటే ఏమిటి? ఎందుకు ఫైల్ చేయాలి?
ITR (Income Tax Returns) అంటే మీరు ప్రభుత్వానికి సమర్పించే ఒక అధికారిక నివేదిక. ఇందులో “ఈ ఆర్థిక సంవత్సరంలో నేను వివిధ మార్గాల ద్వారా ఇంత డబ్బు సంపాదించాను, నా పన్ను బాధ్యత ఇంత, నేను ఆల్రెడీ కట్టిన పన్ను (TDS) ఇంత…” అని స్పష్టంగా పేర్కొంటూ ఆన్లైన్ పోర్టల్లో సబ్మిట్ చేయాలి.
ITR ఫైల్ చేయడం వల్ల కలిగే ప్రయోజనాలు (పన్ను పరిధిలోకి రాకపోయినా ఎందుకు చేయాలి?):
చాలా మంది తమ ఆదాయం ₹7 లక్షలు లేదా ₹12 లక్షల లోపే ఉంది కదా, మనకు ఎలాగో సున్నా పన్ను కాబట్టి ITR ఫైల్ చేయనవసరం లేదు అనుకుంటారు. కానీ అది తప్పు. ఐటీఆర్ ఫైల్ చేయడం వల్ల చాలా లాభాలు ఉన్నాయి:
- లోన్లు సులభంగా వస్తాయి: మీరు భవిష్యత్తులో కార్ లోన్, హోమ్ లోన్ లేదా బిజినెస్ లోన్ కోసం అప్లై చేసినప్పుడు బ్యాంకులు ఖచ్చితంగా గత 2 నుండి 3 సంవత్సరాల ITR కాపీలను అడుగుతాయి. మీ ఆర్థిక స్థాయిని అంచనా వేయడానికి బ్యాంకులకు ఇదే ప్రామాణికం.
- వీసా (Visa) అప్రూవల్: మీరు అమెరికా, లండన్, దుబాయ్ వంటి విదేశాలకు వెళ్లాలని వీసాకు అప్లై చేసినప్పుడు, మీ వద్ద తగినంత ఆర్థిక వనరులు ఉన్నాయని, మీరు భారతదేశంలో క్రమబద్ధమైన పౌరుడని నిరూపించుకోవడానికి ITR రసీదులు అవసరమవుతాయి.
- నష్టాలను క్యారీ ఫార్వర్డ్ చేయడం: మీకు షేర్ మార్కెట్లో లేదా వ్యాపారంలో ఈ సంవత్సరం నష్టం వస్తే, ఆ నష్టాన్ని ఐటీఆర్లో చూపిస్తూ తదుపరి సంవత్సరాలకు క్యారీ ఫార్వర్డ్ చేయవచ్చు. వచ్చే ఏడాది లాభాలు వచ్చినప్పుడు ఈ నష్టాన్ని మినహాయించుకుని తక్కువ పన్ను కట్టవచ్చు.
- TDS రీఫండ్ పొందడం: మీ ఆదాయం తక్కువగా ఉన్నప్పటికీ బ్యాంకులు లేదా ఇతర సంస్థలు కట్ చేసిన టీడీఎస్ డబ్బులను తిరిగి మీ అకౌంట్లోకి తెచ్చుకోవడానికి ITR ఫైలింగ్ ఒకటే మార్గం.
9. ITR ఫారమ్ల రకాలు (Types of ITR Forms)
ఆదాయ పన్ను శాఖ వ్యక్తుల ఆదాయ వనరులను బట్టి వేర్వేరు ITR ఫారమ్లను కేటాయించింది. తప్పుడు ఫారమ్ ఎంచుకుంటే మీ రిటర్న్ రిజెక్ట్ అయ్యే అవకాశం ఉంది.
- ITR-1 (సహజ్): కేవలం జీతం (Salary), ఒకే ఒక ఇల్లు (One House Property), మరియు ఇతర వనరుల (వడ్డీ వంటివి) ద్వారా వచ్చే మొత్తం వార్షిక ఆదాయం ₹50 లక్షల లోపు ఉన్న సాధారణ ఉద్యోగుల కోసం.
- ITR-2: మీ ఆదాయం ₹50 లక్షలు దాటినా, లేదా మీకు ఒకటి కంటే ఎక్కువ ఇళ్లు ఉన్నా, అలాగే షేర్ మార్కెట్/మ్యూచువల్ ఫండ్స్ అమ్మకం ద్వారా Capital Gains (పెట్టుబడి లాభాలు) వచ్చినా ఈ ఫారమ్ వాడాలి. (కానీ ఇందులో వ్యాపార ఆదాయం ఉండకూడదు).
- ITR-3: సొంతంగా వ్యాపారం (Business) నడుపుతున్న భాగస్వాములు, ప్రొఫెషనల్స్, మరియు ఇంట్రాడే ట్రేడింగ్, బిజినెస్ ఇన్కమ్ ఉన్న వ్యక్తుల కోసం.
- ITR-4 (సుగమ్): చిన్న చిన్న వ్యాపారస్తులు, డాక్టర్లు, ఫ్రీలాన్సర్లు తమ ట్యాక్స్ ప్రక్రియను సులభతరం చేసుకోవడానికి Presumptive Taxation (Section 44AD/44ADA) కింద సులభంగా పన్ను చెల్లించడానికి ఈ ఫారమ్ ఉపయోగపడుతుంది.
10. సూపర్ రిచ్ (ధనవంతులు) పై పడే అదనపు భారం: సర్ఛార్జ్ (Surcharge)
భారతదేశంలో కేవలం సాధారణ స్లాబ్ రేట్లే కాకుండా, అత్యధికంగా సంపాదించే కోట్ల రూపాయల ఆదాయం గల వ్యక్తులపై ప్రభుత్వం సర్ఛార్జ్ (Surcharge) మరియు సెస్ (Cess) విధిస్తుంది.
- హెల్త్ అండ్ ఎడ్యుకేషన్ సెస్ (Health & Education Cess): మీ మొత్తం పన్నుపై అదనంగా 4% సెస్ ప్రతి ఒక్కరూ (ఆదాయంతో సంబంధం లేకుండా) చెల్లించాలి.
- సర్ఛార్జ్ రేట్లు (Surcharge): పన్నుపై పడే అదనపు పన్నును సర్ఛార్జ్ అంటారు.
- ఆదాయం ₹50 లక్షల నుండి ₹1 కోటి లోపు ఉంటే: 10% సర్ఛార్జ్.
- ఆదాయం ₹1 కోటి నుండి ₹2 కోట్ల లోపు ఉంటే: 15% సర్ఛార్జ్.
- ఆదాయం ₹2 కోట్ల పైన ఉంటే: కొత్త పన్ను విధానంలో గరిష్టంగా 25% సర్ఛార్జ్ (పాత విధానంలో ఇది కొన్ని సందర్భాల్లో 37% వరకు ఉంటుంది).
11. సాధారణ పౌరులు చేసే 5 తప్పులు – ఐటీ నోటీసులు రాకుండా ఎలా జాగ్రత్తపడాలి?
ఇటీవలి కాలంలో ఇన్కమ్ ట్యాక్స్ డిపార్ట్మెంట్ ఆర్టిఫిషియల్ ఇంటెలిజెన్స్ (AI) మరియు అధునాతన సాఫ్ట్వేర్లను వాడుతోంది. అందువల్ల చిన్న తప్పు చేసినా వెంటనే నోటీసులు (IT Notices) వస్తున్నాయి. ముఖ్యంగా ఈ క్రింది తప్పులు చేయకండి:
- నకిలీ బిల్లులతో తప్పుడు డిడక్షన్స్ క్లెయిమ్ చేయడం: పాత పన్ను విధానంలో పన్ను తగ్గించుకోవడానికి చాలా మంది అద్దె కట్టకపోయినా దొంగ HRA రసీదులు, లేని డొనేషన్ సర్టిఫికెట్లు పెడుతుంటారు. ఇప్పుడు ఐటీ శాఖ వీటిని తీవ్రంగా పరిగణిస్తోంది. తగిన ఆధారాలు లేకపోతే భారీ జరిమానా విధిస్తారు.
- AIS (Annual Information Statement) చెక్ చేసుకోకపోవడం: ఇన్కమ్ ట్యాక్స్ పోర్టల్లో AIS అనే ఒక ఆప్షన్ ఉంటుంది. ఇందులో మీరు సంవత్సరంలో జరిపిన పెద్ద పెద్ద బ్యాంక్ డిపాజిట్లు, క్రెడిట్ కార్డ్ బిల్లులు, షేర్ల కొనుగోళ్లు, రిజిస్ట్రేషన్ల వివరాలన్నీ ప్రభుత్వ రికార్డుల ప్రకారం ఆటోమేటిక్గా నమోదవుతాయి. ఐటీఆర్ ఫైల్ చేసే ముందు మీ సొంత లెక్కలు ఈ AIS రికార్డులతో మ్యాచ్ అవుతున్నాయో లేదో చూసుకోవాలి.
- బ్యాంక్ అకౌంట్ వడ్డీని దాచడం: మీ సేవింగ్స్ అకౌంట్లు మరియు ఎఫ్డీలపై వచ్చే వడ్డీలను చాలా మంది ఐటీఆర్లో చూపించరు. కానీ బ్యాంకులు ఈ సమాచారాన్ని నేరుగా ఐటీ శాఖకు అందిస్తాయి. కాబట్టి ప్రతీ రూపాయి వడ్డీ ఆదాయాన్ని కచ్చితంగా డిక్లేర్ చేయాలి.
- గడువు తేదీ (Due Date) దాటిపోవడం: సాధారణంగా ప్రతీ ఏటా వ్యక్తిగత పన్ను చెల్లింపుదారులకు ఐటీఆర్ ఫైల్ చేయడానికి జూలై 31 ఆఖరి తేదీ. (ఇటీవలి నిబంధనల ప్రకారం కొంత రుసుముతో మార్చి 31 వరకు సవరించుకునే అవకాశం ఉన్నప్పటికీ), జూలై 31 లోపు ఫైల్ చేయకపోతే ₹1,000 నుండి ₹5,000 వరకు లేట్ ఫీజు (Late Fee) కట్టాల్సి వస్తుంది.
- బ్యాంక్ అకౌంట్ వెరిఫికేషన్ (E-Verification): ఐటీఆర్ ఆన్లైన్లో సబ్మిట్ చేసిన తర్వాత కేవలం 30 రోజుల్లోపు ఆధార్ ఓటీపీ (Aadhaar OTP) ద్వారా లేదా నెట్ బ్యాంకింగ్ ద్వారా దాన్ని E-Verify చేయాలి. అలా చేయకపోతే మీరు ఫైల్ చేసిన ఐటీఆర్ చెల్లాచెదురైపోతుంది (Invalid అవుతుంది).
ముగింపు (Conclusion)
ఆదాయ పన్ను అనేది కేవలం దేశానికి మనం కట్టే డబ్బు మాత్రమే కాదు, బాధ్యతాయుతమైన పౌరుడిగా దేశ నిర్మాణంలో మన భాగస్వామ్యం. ప్రతి ఒక్కరూ తమ ఆదాయ వనరులను బట్టి సరైన టాక్స్ రెజీమ్ను (పాతదా లేదా కొత్తదా) ఎంచుకుని, సకాలంలో ఐటీఆర్ ఫైల్ చేయడం ద్వారా అనవసరమైన పెనాల్టీలు, లీగల్ నోటీసుల నుండి తప్పించుకోవచ్చు. ఆర్థిక క్రమశిక్షణే మీ సంపదకు శ్రీరామరక్ష!
Leave a Reply